En un encuentro por videollamada, 30 minutos, sin costo, estés donde estés, lo definimos juntos con números reales, desde hoy y sin resignar tu nivel de vida actual.
En menos de 3 minutos vas a entender algo que la mayoría entiende cuando ya es tarde — y qué podés hacer hoy para que no te pase a vos.
En 30 minutos por videollamada, sin costo y estés donde estés, salís con tres cosas que hoy no tenés:
Una compañía fundada en 1872: más de 150 años respondiendo en todo el mundo, atravesando guerras, crisis y cambios de época sin fallarle a su gente.
Y en Argentina desde hace más de 60 años. Los mismos años en los que este país vivió de todo: hiperinflaciones, corralitos, default. Zurich siguió respondiendo en cada uno.
Hoy tiene la calificación de solvencia más alta de la escala nacional argentina.
Escribime y coordinamos una asesoría. Sin costo.Casi todos mis clientes ya tenían en claro que su capacidad de generar ingresos no es para siempre.
Pero igual les costó tomar la decisión de comenzar a construir su respaldo. ¿Por qué? Porque algo de esto los frenaba. Y puede que a vos también te esté pasando:
Son dudas lógicas. De hecho, si no las tuvieras, desconfiaría. Todo lo que hago está pensado para responderlas primero. Después decidís vos.
Facturás, pagás tus impuestos, sos responsable inscripto o monotributista en regla. Hiciste todo bien.
Pero el sistema previsional argentino se armó en otra época — cuando la expectativa de vida apenas llegaba a los 70 años. Hoy vivimos más, cada vez nacen menos personas que reemplacen a quienes se jubilan, y una parte enorme de los trabajadores está en negro y no aporta. Es un sistema que no da más — y en ningún lado te enseñaron a armarte tu propio respaldo por fuera de él: ni en la facultad, ni tu contador te lo explicó en criollo.
No es que no supiste. Es que estuviste ocupado/a generando, mientras el sistema daba por hecho que "ya te las ibas a arreglar solo".
Este es el primer paso para dejar de improvisar y empezar a construir tu propio respaldo.
Si te identificás con alguno de estos casos, probablemente es para vos:
Trabaja en la industria petrolera. Tiene muy buenos ingresos, pero sabe que si algo le pasa y no puede seguir, todo se derrumba. Empezar a construir su respaldo le devolvió tranquilidad.
Cansada de vivir de guardia en guardia. Gana bien, sí. Pero sacó la cuenta: la jubilación estatal tiene un tope y a los 65 no le va a dar lo que gana hoy.
Con ingresos que varían mes a mes. Siempre tuvo la sensación de que no podía comprometerse a nada fijo. Hoy tiene un plan que se adapta a lo que entra cada mes.
Pensá un minuto en cómo vivís hoy.
Las vacaciones que te tomás, el restaurante del viernes, poder ayudar a tus hijos, darte los gustos que te ganaste. Eso no es lujo: es tu vida.
El problema es que todo eso hoy lo sostiene tu trabajo. El día que el trabajo no esté, ¿quién sostiene ese nivel de vida?
Nadie planifica para vivir peor. Pero no planificar es, exactamente, elegir eso.
Primero tu vida. Después, los números.
No empiezo preguntándote cuánto podés poner. Empiezo por entender tu vida: qué generás, qué querés proteger, cuándo te gustaría poder aflojar el ritmo. Si tu economía la sostenés solo vos o hay alguien más. Si llevás un presupuesto o vas improvisando mes a mes.
Recién con todo eso sobre la mesa armamos tu proyección a medida: cuánto destinar para empezar a construir tu respaldo, en cuánto tiempo llegás, qué pasa si un mes cambia todo.
La letra chica va sobre la mesa desde el día uno. Plazos, condiciones, beneficios fiscales y jurídicos, todo. Vas a entender exactamente qué estás contratando antes de decidir, porque un plan que no se entiende no se sostiene.
Y nunca arrancás con el máximo que podrías pagar, sino con el que podés sostener. Esto es de largo plazo: los planes que llegan a destino se arman con conciencia, no con entusiasmo. Prefiero que empieces con menos y no abandones, a que empieces con todo y sueltes en seis meses.
No es un plazo fijo, no es el colchón, no es especular en la Bolsa. Es una herramienta de inversión conservadora, pensada para construir capital de largo plazo, con respaldo internacional. Lo que la hace distinta:
Cuanto antes empezás, más trabaja el interés compuesto por vos y menos tenés que poner de tu bolsillo. No es que después salga más caro: es que después el tiempo ya no está de tu lado.
Esperar el momento perfecto es la decisión más cara que tomamos.
Escribime y coordinamos una asesoría. Sin costo.
Soy Vale Pettiti, productora asesora de seguros, coach financiera y asesora acreditada en Zurich International Life. 17 años en el mundo de los seguros, tres y medio especializada en planificación del retiro, y más de 350 asesorías realizadas.
Y esto no lo hago por casualidad.
Ya sé lo que es no tener nada guardado: lo viví a los 18, cuando a mi marido se le empezó a ir muy bien de golpe, gastamos como si eso fuera a durar para siempre, y cuando se quedó sin trabajo no había nada armado — tuvimos que volver a pedirles ayuda a nuestros padres, a una edad en la que ya no debería haber hecho falta. Ahí entendí que ganar bien no es lo mismo que estar bien.
No les pido testimonios. Me llegan solos, casi siempre en el momento en que algo les hace clic.
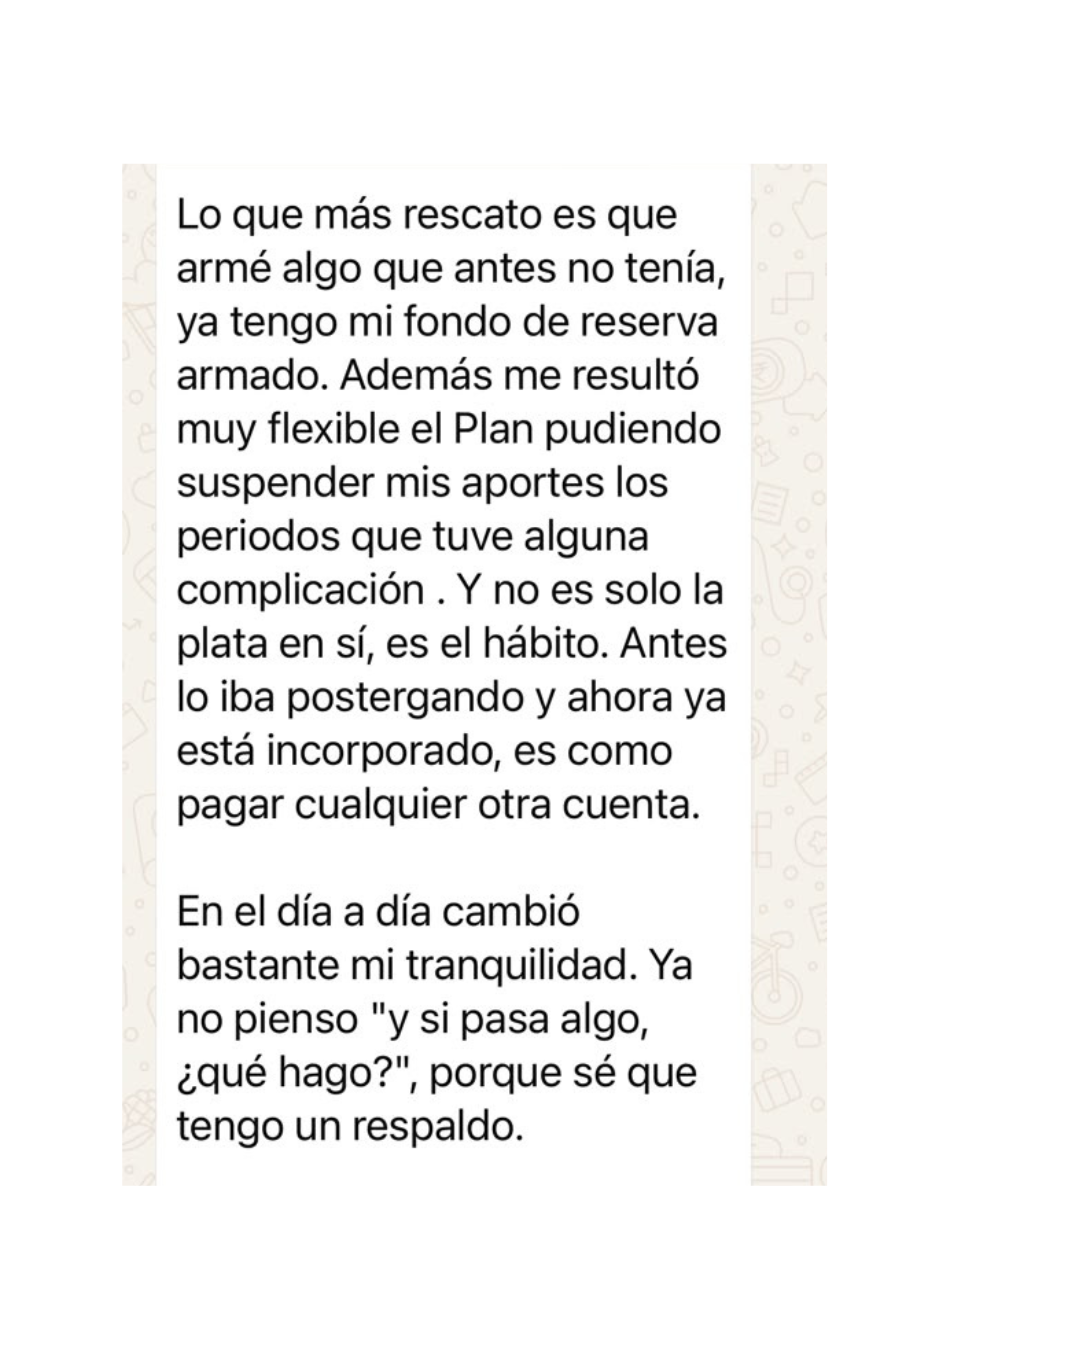
E. M. · Médica · 52 años · Córdoba
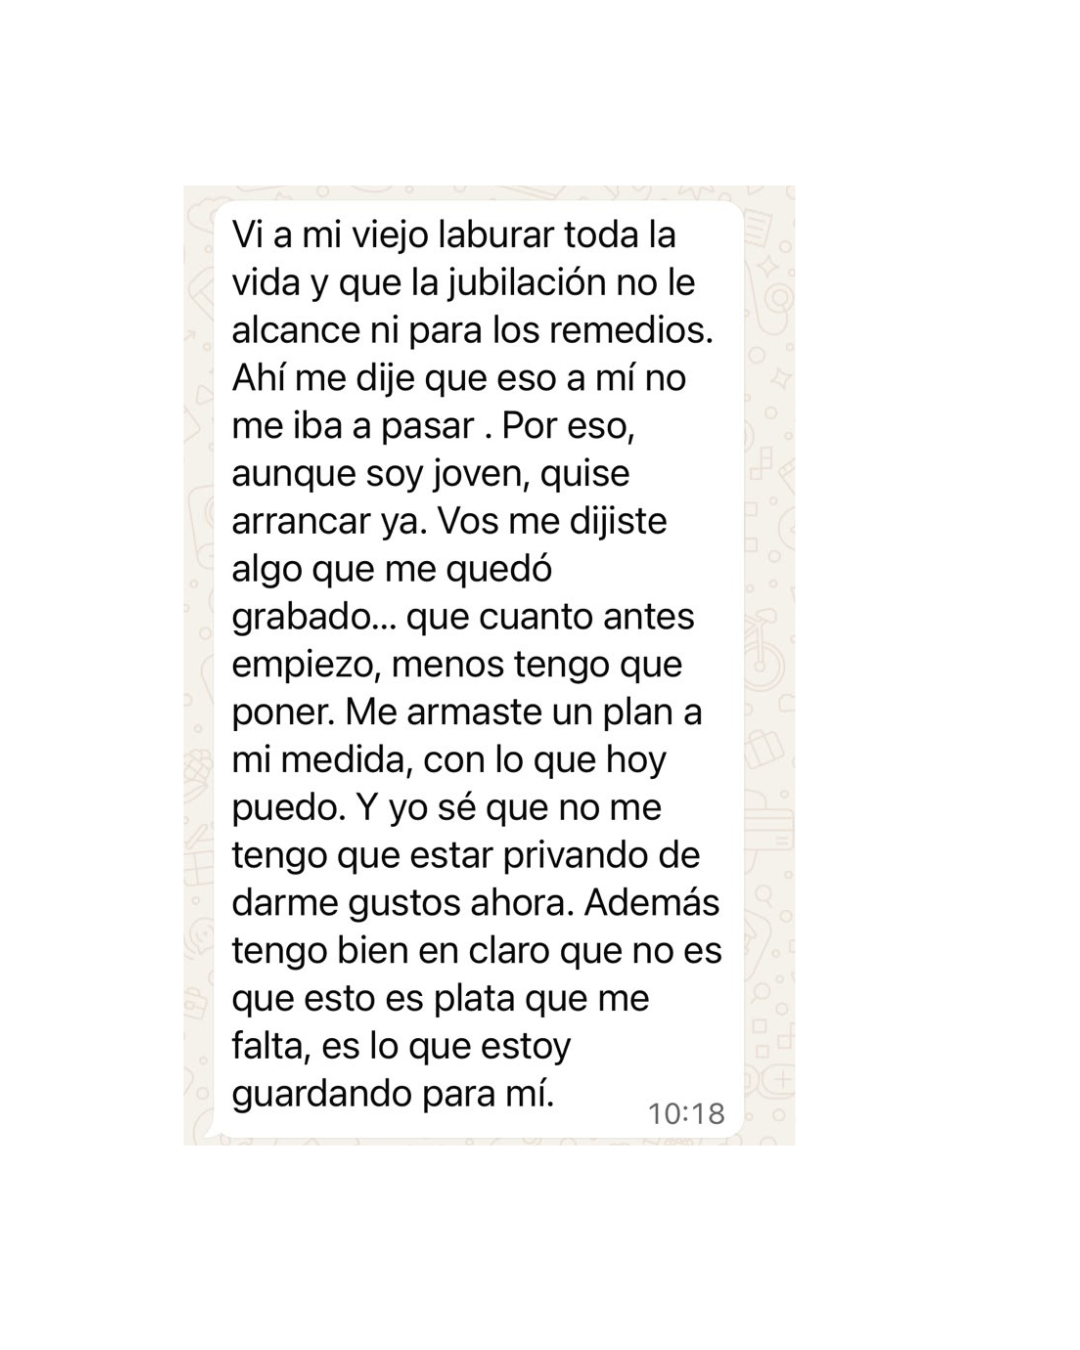
J. M. · Contadora · 31 años · Córdoba
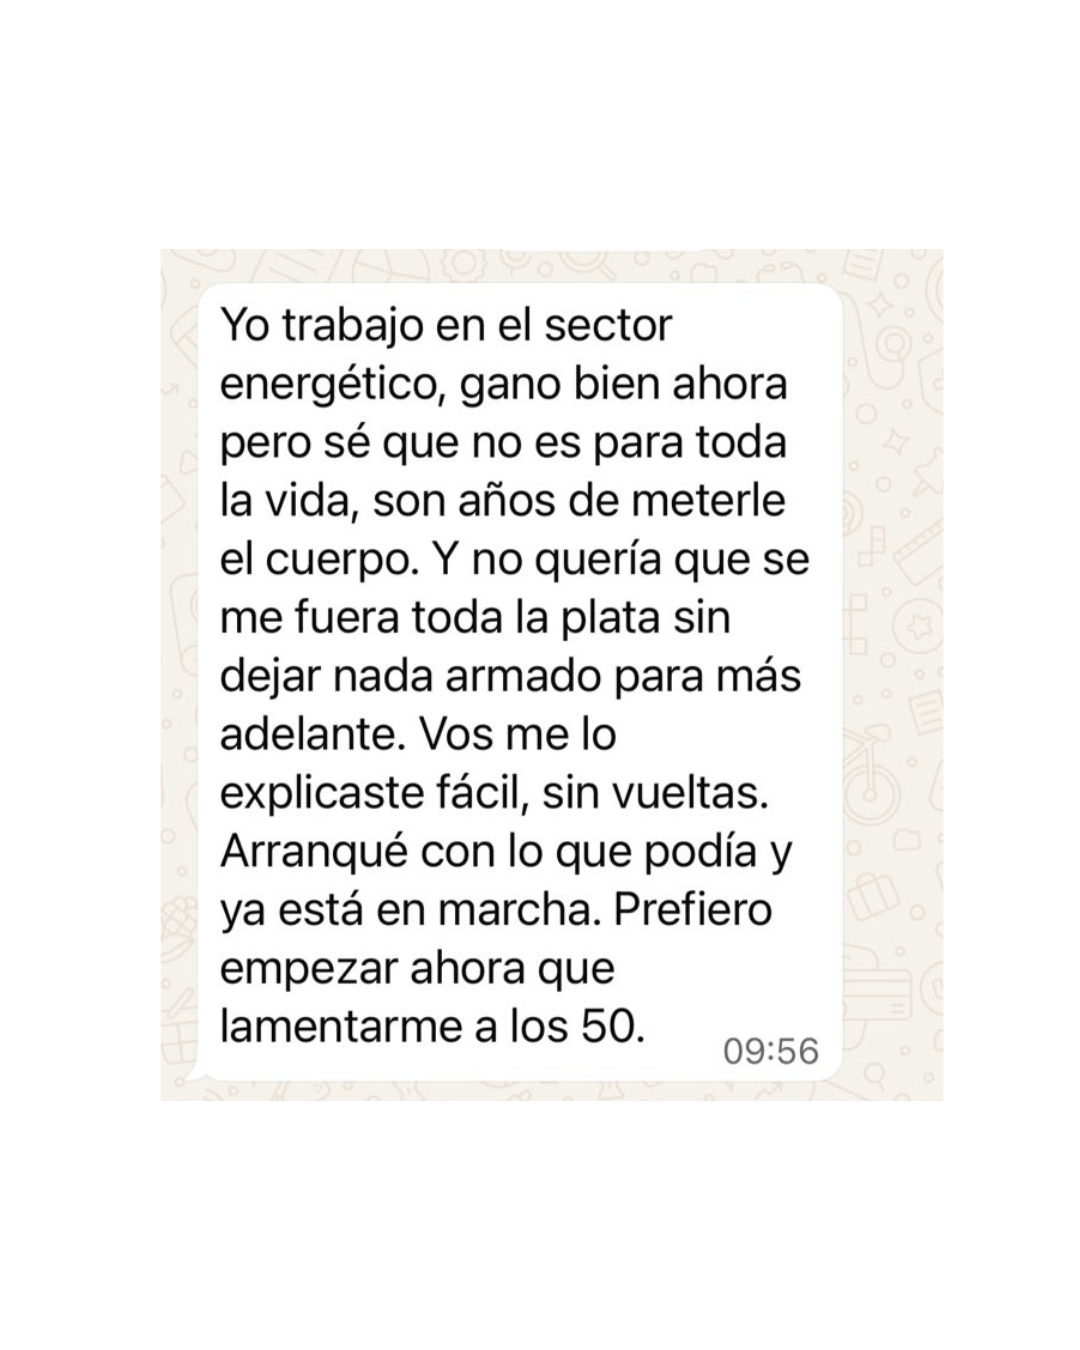
F. A. · Operario del sector energético · 29 años · Neuquén
Los planes arrancan desde 235 dólares por mes hasta los 35 años, y desde 370 para mayores de 36. El monto exacto lo definimos juntos en la charla.
El plan se adapta a tu vida. Podés bajar el monto o pausar aportes un tiempo. El interés compuesto seguirá trabajando a tu favor.
No. Esto es tuyo, está en dólares y no depende de ningún gobierno.
Sí, por videollamada en todo el país.
No. Tu dinero no va a un sistema administrado por el Estado: es un contrato privado, el capital es tuyo y la compañía tiene la obligación contractual de administrarlo y pagarte lo pactado.
Las aseguradoras están reguladas por la Superintendencia de Seguros de la Nación: mantienen reservas obligatorias y están bajo control permanente. Y no pueden desaparecer de un día para el otro: si una compañía se retira, otra de igual envergadura absorbe los contratos en las mismas condiciones.
Se siente dentro de unos años, cuando el mismo respaldo te pida el doble de esfuerzo.
Yo ya viví la versión sin plan. Sé lo que se siente.
La versión con plan empieza con una asesoría de 30 minutos.
Vos elegís cuál de las dos versiones te va a encontrar.